OKR : ce que l’outil de Google promet, et ce que les chiffres disent des objectifs
Dossier de fond · Stratégie & management
Les OKR, pour « objectives and key results », ont quitté les start-up de la Silicon Valley pour s’installer dans les directions générales, puis dans les directions des ressources humaines, qui en héritent souvent le déploiement. La promesse tient en une phrase : aligner chacun sur quelques priorités visibles de tous, et mesurer l’avancée par des résultats plutôt que par des activités. Reste que la méthode se greffe sur un terrain que la statistique publique française connaît mal pour ce qui touche aux OKR eux-mêmes, et assez bien pour ce qui touche aux objectifs chiffrés en général. Ce dossier rassemble ce que disent MIT Sloan, le BCG, Deloitte, Mercer et la Dares, pour aider une DRH à décider si, où et comment lancer des OKR sans en faire un outil de pression de plus.
OKR : une méthode d’alignement venue d’Intel, pas un outil d’évaluation
Un OKR associe deux éléments. L’objectif dit où l’on veut aller, en termes qualitatifs et mobilisateurs. Les résultats clés disent à quoi l’on reconnaîtra que l’on y est arrivé, en termes mesurables. Dans sa chronique publiée par MIT Sloan Management Review le 25 janvier 2024, Benjamin Laker, professeur de leadership à la Henley Business School de l’université de Reading, les décrit ainsi : un objectif significatif, orienté vers l’action, et des résultats clés quantifiables, ambitieux mais atteignables, qui agissent directement sur l’objectif. Il recommande de limiter chaque objectif d’équipe à deux à cinq résultats clés, de fixer d’abord les objectifs de l’équipe ou de l’organisation, puis d’y raccorder ceux des individus, et de réunir des points d’avancement toutes les deux semaines ou tous les mois.
La généalogie est connue. Donald Sull, enseignant à MIT Sloan, et Charles Sull font remonter la méthode au système de management par objectifs d’Intel au début des années 1970, qu’ils présentent comme l’ancêtre des OKR popularisés ensuite par le fonds de capital-risque Kleiner Perkins et par des entreprises comme Google, Intuit ou Netflix. Dans leur article de juin 2018, les OKR sont présentés comme une façon parmi d’autres de mettre en œuvre ce qu’ils appellent les objectifs « FAST » : fréquemment discutés, ambitieux, assortis de mesures et de jalons précis, transparents. L’acronyme s’oppose à SMART, qui, selon eux, sous-estime l’ambition, raisonne à l’échelle de l’individu et oublie que des objectifs doivent être rediscutés en cours de route.
Cette précision d’origine compte pour une DRH. Un OKR n’a pas été conçu pour noter les gens. Il a été conçu pour coordonner des équipes autour de priorités. La confusion entre les deux usages, l’alignement d’un côté, l’évaluation individuelle de l’autre, est à l’origine de la plupart des déconvenues décrites plus bas. Elle est aussi la plus facile à commettre dans une entreprise française, où l’objectif chiffré est d’abord un outil d’entretien annuel et de rémunération variable.
Il faut enfin être honnête sur l’état des preuves. La chronique de MIT Sloan de 2024 ne s’appuie sur aucune enquête : les chiffres qu’elle cite, comme une réduction de 30 % des temps de réponse ou un taux de retours positifs de 90 %, sont des exemples fictifs destinés à illustrer la méthode. Quant à l’article du BCG, il décrit des conditions de réussite et des pièges observés en accompagnant des entreprises, mais ne publie ni taille d’échantillon ni mesure d’impact. La littérature de référence permet de dire comment faire des OKR ; elle permet beaucoup moins de dire combien ils rapportent. Les chiffres qui suivent portent sur les objectifs en général, et il faudra garder cette distinction en tête.
Le problème que les OKR cherchent à résoudre : des objectifs que personne ne voit
La justification des OKR ne tient pas à un gain de performance démontré. Elle tient à un constat d’organisation, que l’article de Donald et Charles Sull documente avec des données de terrain : dans beaucoup d’entreprises, les objectifs existent, mais ne produisent pas d’alignement.
Les objectifs, d’abord, sont partout. Selon une enquête Mercer de 2013 auprès de 1 056 organisations que citent les auteurs, dans 95 % d’entre elles les salariés fixent des objectifs pour eux-mêmes ou pour leurs équipes, et 94 % conduisent un bilan formel en fin d’année. 89 % relient la performance sur les objectifs à l’évaluation, à la promotion ou à la prime. L’outil est donc installé, et il est rattaché à la rémunération. Ce couplage fait partie des pratiques que les auteurs jugent nuisibles à l’alignement et à l’agilité de l’entreprise.
Ils ne sont pourtant pas compris. Dans une étude portant sur 124 grandes organisations, moins d’un quart des cadres intermédiaires connaissaient les priorités stratégiques de leur entreprise. Dans une enquête auprès de plus de 400 organisations, un quart seulement des managers disaient que leurs objectifs étaient compris par leurs homologues d’autres unités. Autrement dit, les équipes s’activent, chacune sur ses cibles, sans visibilité sur ce qui mobilise les autres. Pour une fonction RH, qui travaille par nature en transversal, le constat résonne : les projets de transformation butent rarement sur l’absence d’objectifs, plus souvent sur leur incompatibilité d’une équipe à l’autre.
Le rythme joue aussi. Dans une enquête auprès de 131 organisations, 56 % fixent de nouveaux objectifs une fois par an. Les auteurs relèvent qu’un cycle trimestriel multiplie par quatre le nombre de points d’avancement par rapport à un cycle annuel. Environ 70 % des managers interrogés souhaitent un suivi mensuel de l’avancée de leurs objectifs, mais moins de la moitié le reçoivent. Là encore, l’écart est organisationnel : ce que l’on attend d’un système d’objectifs, c’est une conversation régulière, que le cycle annuel ne permet pas.
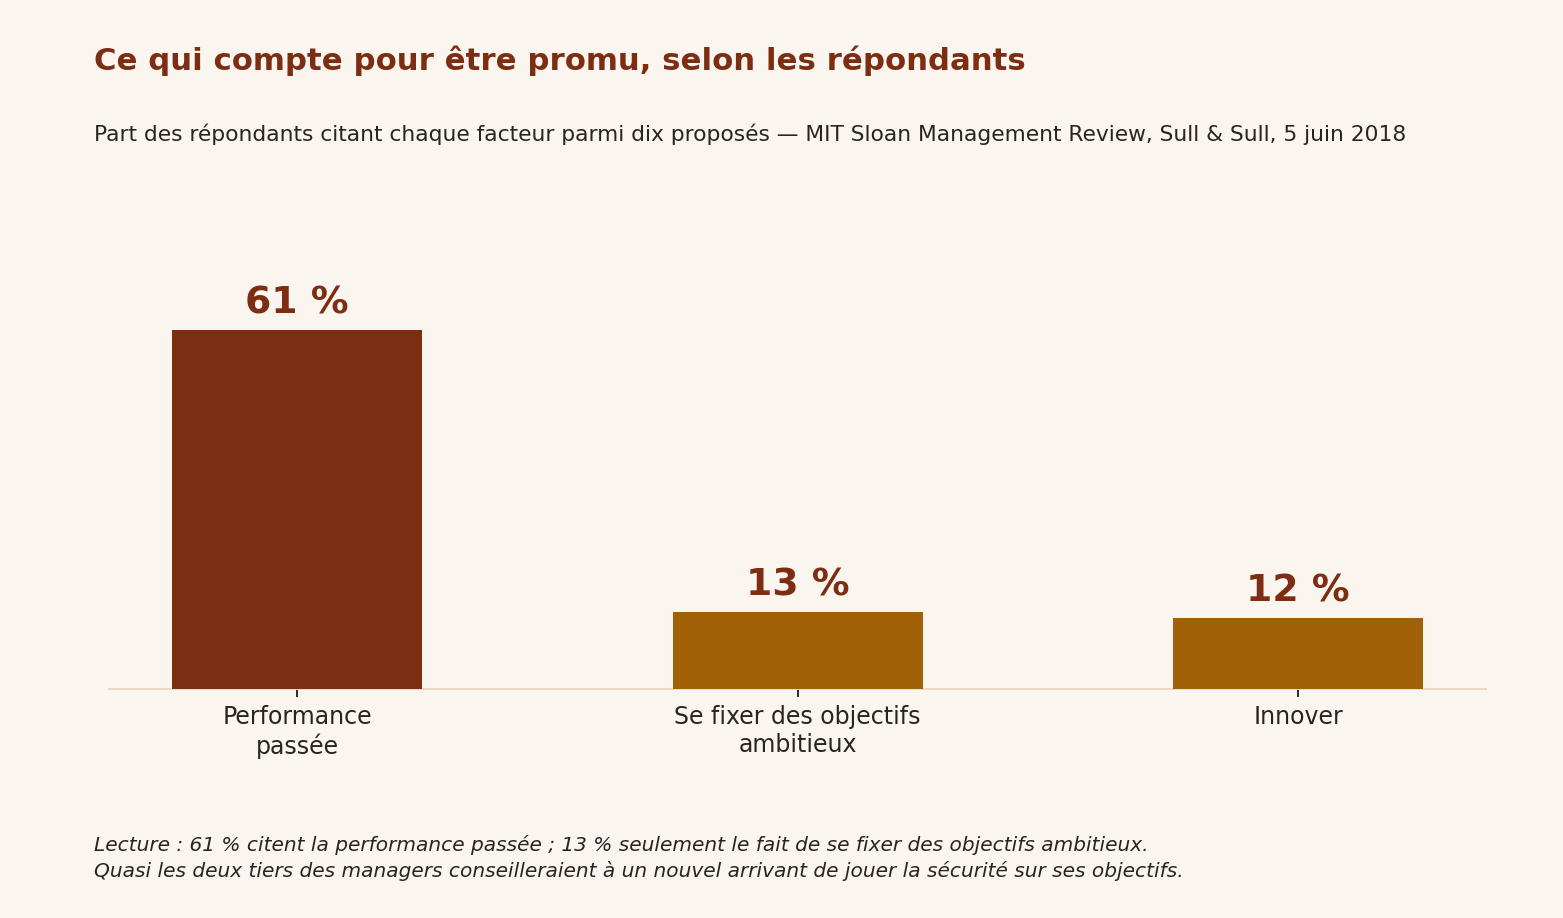
Reste la question de la prudence, que le graphique ci-dessous résume. Dans l’échantillon analysé par les auteurs, presque deux tiers des managers conseilleraient à un nouvel arrivant de jouer la sécurité sur ses objectifs. Et quand on demande ce qui compte pour être promu parmi une liste de dix facteurs, 61 % des répondants citent la performance passée, contre 13 % pour le fait de se fixer des objectifs ambitieux, et 12 % pour l’innovation. Un système d’objectifs qui récompense l’atteinte à 100 % fabrique de l’objectif facile. C’est la raison pour laquelle la méthode OKR prévoit que l’on n’atteigne pas tout.
Les règles qui font un OKR : peu d’objectifs, des résultats mesurés, de la marge
De ces constats découlent quelques règles de conception, que l’on retrouve d’un auteur à l’autre. Elles sont moins nombreuses que ne le laissent croire les guides commerciaux.
Peu d’objectifs, et des résultats plutôt que des tâches
Laker plafonne à cinq les résultats clés par objectif. Le BCG insiste sur la nature de l’objectif : il doit décrire l’état final visé pour le client ou pour l’activité, et non le moyen d’y parvenir. L’exemple que donne le cabinet est parlant : une « plateforme de données » est un moyen, pas un résultat. Les auteurs listent parmi leurs critères de qualité la précision, l’ambition, l’orientation vers le résultat, le centrage sur le client et une mesure qui ne soit pas binaire. Un résultat clé qui se coche (« lancer l’outil ») n’est pas un résultat clé ; c’est un élément de plan d’action.
Admettre qu’on n’atteindra pas tout
Sull et Sull rapportent que Google attend en moyenne 60 à 70 % d’atteinte des résultats clés, et dissocie l’atteinte des objectifs de la rémunération. Le BCG rejoint ce point : le succès ne consiste pas à atteindre 100 % des résultats clés, mais à fixer des résultats ambitieux, à s’y engager et à livrer autant que les circonstances le permettent. Les deux sources vont dans le même sens. Si un OKR atteint à 100 % est un signal d’objectif trop timide, alors un OKR couplé au bonus ne peut pas fonctionner, car le salarié a tout intérêt à viser bas. C’est, pour une DRH, la règle la plus difficile à faire accepter, parce qu’elle va à l’encontre du réflexe français de lier l’objectif à la part variable.
Rendre les objectifs visibles
La transparence est le second pilier. Dans les données de la plateforme BetterWorks que les auteurs ont analysées, portant sur 79 entreprises clientes et plus de 600 000 objectifs (l’introduction de l’article parle d’« un demi-million » : les deux chiffres ne coïncident pas dans le texte), les utilisateurs rendaient publics plus de 90 % de leurs objectifs, quelle que soit la taille ou le secteur de l’entreprise. Ils consultaient les objectifs des équipes voisines plus souvent que ceux de leur propre équipe. Cette source est un éditeur de logiciels, et les auteurs ne comparent pas FAST et SMART par une mesure de résultats : la transparence est présentée comme une pratique observée, pas comme un effet prouvé.
Un rythme qui permet de corriger
Un cycle trimestriel avec des points toutes les deux semaines ou tous les mois (Laker) est la cadence la plus citée. L’enjeu, selon Sull et Sull, est qu’un objectif puisse être révisé quand les priorités changent, sans que cette révision soit vécue comme un échec. Cette réversibilité suppose un climat où l’on peut dire qu’un objectif n’a plus de sens.
| Question | Objectif classique lié à la prime | OKR tel que décrit par MIT Sloan et le BCG |
|---|---|---|
| À quoi sert-il ? | Évaluer et rémunérer l’individu | Aligner les équipes sur quelques priorités |
| Quelle atteinte vise-t-on ? | 100 % | Environ 60 à 70 % chez Google, ambition assumée |
| Qui le voit ? | Le salarié et son manager | L’ensemble des équipes (plus de 90 % d’objectifs publics dans les données BetterWorks) |
| À quel rythme ? | Annuel, une revue en fin d’année | Trimestriel, points toutes les deux semaines ou tous les mois |
| Lien avec la rémunération ? | Direct | Dissocié chez Google |
Ce que les objectifs chiffrés font à ceux qui les portent : le dossier Dares
La littérature managériale parle surtout des organisations. La statistique publique française, elle, s’intéresse à ceux qui travaillent sous objectifs. Elle ne mesure pas les OKR, mais elle mesure les objectifs chiffrés, ce qui en est le matériau de base. La publication de référence est la Dares Analyses n° 003 de janvier 2015, « Pilotage du travail et risques psychosociaux », fondée sur l’enquête Sumer 2010. Les données ont plus de quinze ans, et elles portent sur des salariés de tous secteurs, sans lien avec les OKR. Mais, à ce jour, aucune source publique que nous ayons trouvée ne les remplace sur ce point. Elles décrivent un risque que toute DRH qui déploie un système d’objectifs doit connaître.
« Le stress au travail peut résulter d’une inadéquation entre les objectifs fixés au salarié et les moyens mis à sa disposition. »Dares Analyses n° 003, janvier 2015, d’après l’enquête Sumer 2010
Le premier enseignement est un état des lieux. En 2010, 56 % des salariés avaient au moins un entretien individuel d’évaluation par an ; quand il existait, il reposait dans plus des trois quarts des cas sur des critères jugés « précis et mesurables » par le salarié. 34 % des salariés avaient des « objectifs chiffrés précis à atteindre », des cibles quantitatives de volume, de qualité ou de rentabilité à atteindre à un rythme régulier. Un tiers des salariés n’avait ni entretien ni objectifs chiffrés, et la proportion monte à 57 % dans les établissements de moins de dix salariés, et à 53 % chez les salariés en contrat temporaire.
Deux pratiques voisines, donc, qu’il ne faut pas confondre : la Dares relève que la moitié des salariés évalués selon des critères précis et mesurables n’ont pas d’objectifs chiffrés précis, car ces critères peuvent être qualitatifs : mener un projet, acquérir une compétence. L’objectif « mesurable » n’est pas forcément un objectif « chiffré », et un OKR bien écrit se situe plutôt du côté du résultat observable que du quota.
Le second enseignement est celui qui intéresse la DRH. Les salariés qui ont des objectifs chiffrés déclarent un travail plus intense : environ la moitié disent devoir « toujours ou souvent se dépêcher », contre moins d’un tiers des autres, et 44 % disent qu’on leur demande une quantité de travail excessive, contre 26 % de ceux qui n’ont ni entretien ni objectifs. L’étude le résume ainsi : la fixation de leurs objectifs ne s’accompagne pas de moyens suffisants.
« L’entretien individuel d’évaluation ne semble guère donner à ces salariés l’occasion de négocier leur charge de travail. »Dares Analyses n° 003, janvier 2015, d’après l’enquête Sumer 2010
L’analyse « toutes choses égales par ailleurs », qui neutralise le secteur, la catégorie socioprofessionnelle, l’âge, le statut d’emploi ou l’ancienneté, ne fait pas disparaître le lien. À caractéristiques identiques, la probabilité d’être confronté à une forte demande psychologique est accrue d’au moins 80 % en présence d’objectifs chiffrés, que le salarié bénéficie ou non d’un entretien d’évaluation. La probabilité d’être exposé à la « tension au travail » (job strain, la combinaison d’une forte demande et de faibles marges de manœuvre, selon le modèle de Karasek) est accrue de 63 % pour les salariés qui ont des objectifs chiffrés sans entretien « cadré », et de 28 % quand les objectifs chiffrés s’accompagnent d’un entretien cadré.
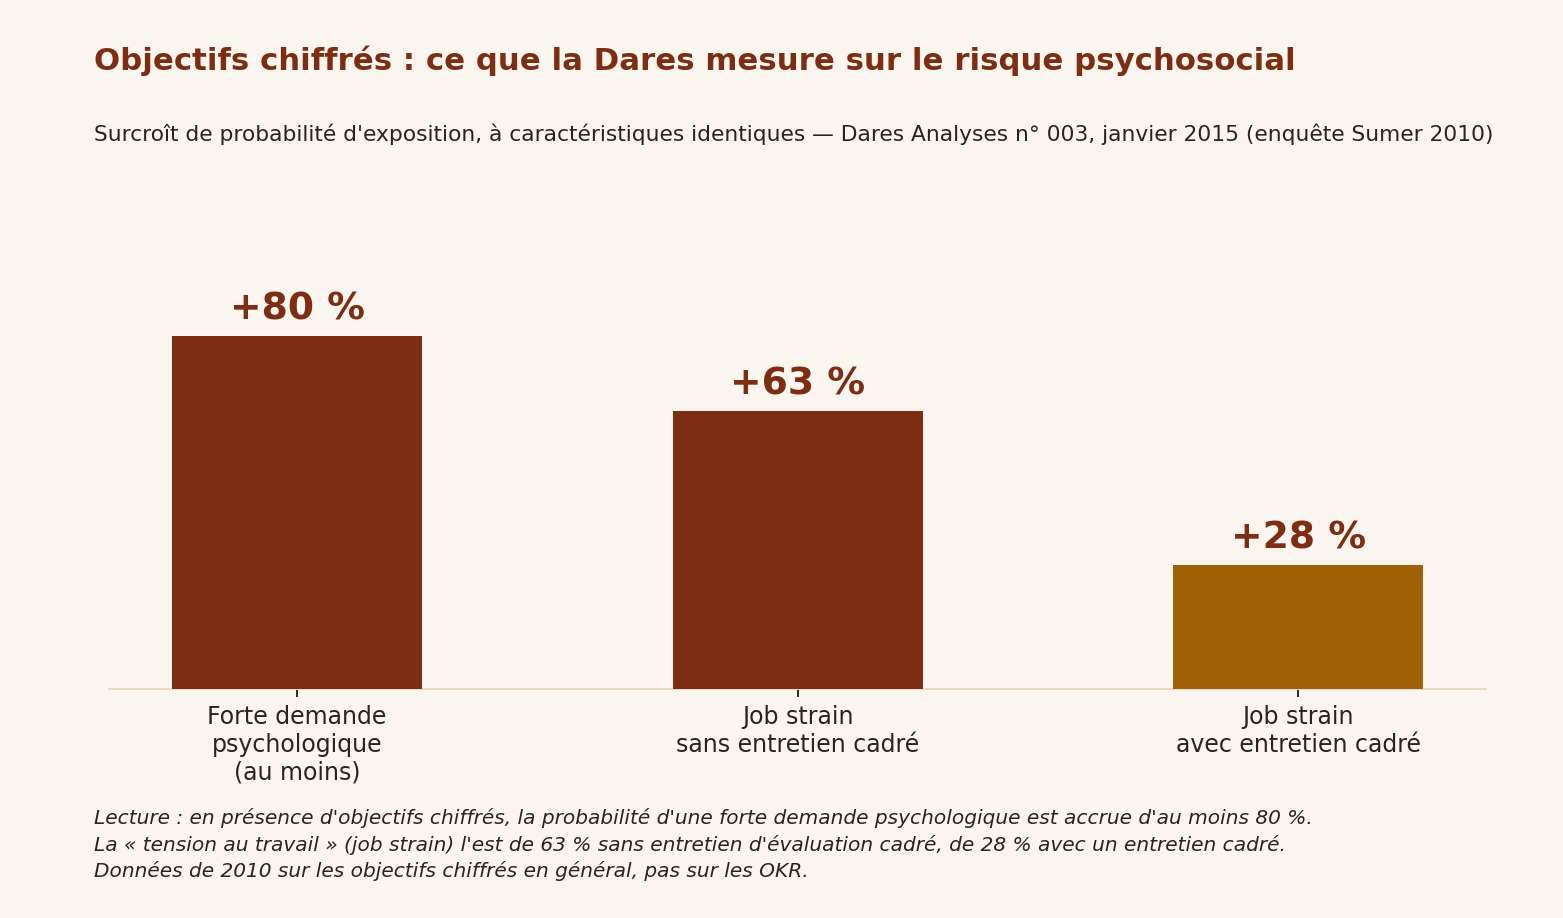
Le détail compte autant que le chiffre. L’écart entre 63 % et 28 % est celui que produit un cadre d’échange : des critères précis, discutés avec le manager. Les objectifs chiffrés sans ce cadre concernent 13 % des salariés, notamment des ouvriers non qualifiés, et ces salariés sont, selon la Dares, surexposés à la plupart des facteurs de risque psychosocial. Cela ne prouve pas qu’un OKR protège ; cela indique que la discussion sur les moyens est ce qui amortit le risque. C’est exactement ce que la méthode, dans sa version FAST, prétend organiser : des points réguliers, une transparence, une révision possible. Elle ne le garantit pas pour autant, et c’est à la DRH de le vérifier. Sur la prévention de ces risques, le dossier du site sur les risques psychosociaux détaille le cadre légal et les indicateurs.
Cinq pièges, d’après le BCG, et ce qu’ils disent de la fonction RH
Dans « Unleashing the Power of OKRs », publié le 9 avril 2024, Jan Wulff, Paul Sörgel et Nina Kataeva tirent de l’accompagnement d’entreprises (le cas d’un département informatique et celui de Bosch Digital y sont décrits) une liste de cinq écueils. Aucune statistique ne les accompagne ; ce sont des observations de praticiens, utiles précisément parce qu’elles décrivent les échecs ordinaires.
- Le manque de standardisation. Chaque équipe applique la méthode à sa façon, et d’anciens objectifs de processus sont rebaptisés OKR. La DRH reconnaîtra la dérive : un référentiel de compétences ou une grille d’évaluation qui change de nom à chaque réforme.
- L’implantation en vase clos. Des OKR qui ne sont reliés ni aux indicateurs de pilotage ni aux activités créent des gouvernances qui se chevauchent et du travail en double. D’où l’intérêt d’articuler les OKR avec le tableau de bord RH existant plutôt que d’en créer un second.
- Un suivi faible. Les dirigeants manquent d’un moyen de mesurer l’avancée et de challenger les managers.
- Une formation excessive. Une pédagogie trop lourde transforme les OKR en concept mystérieux et encourage des OKR « de manuel ». Le BCG recommande une checklist partagée plutôt qu’un cursus.
- Une responsabilité floue. Les managers ne sont pas tenus de répondre de leurs engagements, ni d’apprendre de leurs échecs.
Les recommandations du BCG tiennent en cinq points : une checklist de qualité simple, une transparence sur le niveau de maturité de chaque unité, un usage concentré sur les équipes qui portent du changement plutôt que sur le « business as usual », l’appui de l’IA générative pour formuler et évaluer les OKR, et un rattachement aux revues trimestrielles et annuelles, qui décident des budgets et des moyens. Le dernier point rejoint la Dares : un objectif sans moyens est ce qui fait basculer un outil d’alignement en facteur de tension.
Un contexte plus large pèse sur ces choix. Dans l’édition 2025 de son enquête Global Human Capital Trends, publiée en mars 2025 auprès d’environ 10 000 dirigeants dans 93 pays, Deloitte rapporte que 61 % des managers et 72 % des travailleurs ne peuvent pas dire qu’ils font confiance au processus de gestion de la performance de leur organisation. Seules 26 % des organisations jugent leurs managers très ou extrêmement efficaces pour permettre la performance de leurs équipes, et 75 % jugent peu ou pas efficace leur capacité à évaluer avec exactitude la valeur créée par chaque travailleur. Deloitte cite aussi un chiffre de Gallup, selon lequel moins de la moitié des travailleurs (47 %) savent ce que l’on attend d’eux. Un système d’objectifs, quel qu’il soit, s’installe donc sur un capital de confiance déjà entamé, et un OKR vécu comme un énième outil de contrôle l’entamera davantage.
Ce que la DRH doit trancher avant de lancer des OKR
Ces sources ne permettent pas de conclure que les OKR « marchent ». Elles permettent de formuler des questions que la DRH peut poser avant de signer un déploiement, dans un ordre qui compte.
1. Quel est le périmètre : toute l’entreprise, ou les équipes de changement ?
Le BCG conseille de concentrer les OKR sur les équipes qui portent du changement. C’est cohérent avec la Dares, qui relevait en 2010 que les objectifs chiffrés se concentraient dans la banque, le commerce, l’ingénierie industrielle et chez les ouvriers non qualifiés, là où la cible quantitative est déjà la norme. Commencer par une unité pilote, dont les objectifs sont de nature qualitative (une transformation, un projet), expose moins que généraliser d’emblée à des équipes déjà sous cadence.
2. Les OKR sont-ils dissociés de la rémunération variable ?
C’est la décision structurante, et celle que Google a prise. Si les OKR alimentent la prime, ils redeviennent des objectifs classiques, avec leur biais de prudence. La jurisprudence sur la rémunération variable rappelle d’ailleurs que les objectifs fixés au salarié ont des conséquences financières précises, et que leur fixation tardive ou irréaliste a un coût pour l’employeur. Mieux vaut décider explicitement ce qui relève de l’alignement et ce qui relève de l’évaluation.
3. Quelles obligations légales s’appliquent ?
Deux articles du Code du travail encadrent le terrain. L’article L. 1222-3 impose que le salarié soit expressément informé, préalablement à leur mise en œuvre, des méthodes et techniques d’évaluation professionnelles mises en œuvre à son égard, et que ces méthodes soient pertinentes au regard de la finalité poursuivie. L’article L. 2312-38 prévoit que le comité social et économique soit informé et consulté, préalablement à la décision de mise en œuvre, sur les moyens ou techniques permettant un contrôle de l’activité des salariés. Un OKR qui nourrirait un suivi individuel serait donc concerné. Un OKR strictement collectif, sans usage individuel, l’est moins ; c’est une raison de plus de clarifier l’usage avant de lancer. Dans le doute, un échange en amont avec les représentants du personnel évite un contentieux et sert aussi la confiance, comme le montre le dossier consacré au CSE.
4. Comment les OKR s’articulent-ils avec l’entretien annuel et l’entretien professionnel ?
Ce sont trois rendez-vous distincts, avec trois finalités. L’entretien annuel d’évaluation n’est pas obligatoire en droit français, sauf cas particuliers comme le forfait jours. L’entretien professionnel, lui, est une obligation et porte sur le parcours, non sur la performance. Faire des OKR le contenu d’un de ces deux entretiens les ferait changer de nature. La Dares montre pourtant que l’entretien est ce qui permet de négocier la charge de travail : il peut utilement servir de lieu où l’on regarde si les moyens sont à la hauteur des résultats visés.
5. Quel suivi du risque psychosocial ?
Une DRH qui déploie des OKR gagne à intégrer dans son baromètre quelques questions simples, issues des indicateurs de la Dares : le salarié a-t-il le temps nécessaire pour faire correctement son travail ? Peut-il discuter de sa charge ? Le sentiment de pression a-t-il augmenté depuis le lancement ? C’est ce qui distinguera un déploiement qui aligne d’un déploiement qui tend. La jurisprudence sur le management toxique rappelle qu’un style de pilotage peut engager la responsabilité de l’employeur sans même qu’un harcèlement soit caractérisé.
Questions fréquentes
Que veut dire OKR ?
OKR signifie « objectives and key results », en français « objectifs et résultats clés ». Chaque objectif, qualitatif et mobilisateur, est associé à quelques résultats clés mesurables. MIT Sloan Management Review recommande de limiter chaque objectif d’équipe à deux à cinq résultats clés.
Quelle est la différence entre OKR et objectifs SMART ?
Selon Donald et Charles Sull (MIT Sloan Management Review, 2018), les objectifs SMART sous-estiment l’ambition, raisonnent à l’échelle de l’individu et ne prévoient pas de rediscussion régulière. Ils proposent les objectifs FAST (fréquemment discutés, ambitieux, mesurés, transparents), dont les OKR sont une mise en œuvre possible.
Un OKR doit-il être atteint à 100 % ?
Non. Chez Google, l’atteinte attendue est de 60 à 70 % des résultats clés, et le BCG écrit que le succès ne consiste pas à atteindre 100 % des résultats. Un OKR atteint à 100 % signale plutôt un objectif trop prudent.
Faut-il lier les OKR à la rémunération variable ?
MIT Sloan relève que Google dissocie l’atteinte des objectifs de la rémunération, parce que lier les deux pousse à fixer des objectifs prudents. C’est un choix de gouvernance que chaque entreprise doit trancher explicitement.
Les OKR sont-ils compatibles avec le droit du travail français ?
Oui, sous conditions. L’article L. 1222-3 du Code du travail impose d’informer le salarié des méthodes d’évaluation avant leur mise en œuvre, et celles-ci doivent être pertinentes au regard de leur finalité. L’article L. 2312-38 prévoit l’information et la consultation du CSE avant la mise en place de moyens permettant de contrôler l’activité des salariés.
Les objectifs chiffrés augmentent-ils le stress au travail ?
Selon la Dares (Analyses n° 003, janvier 2015, enquête Sumer 2010), la probabilité d’une forte demande psychologique est accrue d’au moins 80 % en présence d’objectifs chiffrés, à caractéristiques identiques. Ces données portent sur les objectifs chiffrés en général, non sur les OKR, et sont anciennes.
Sources. Donald Sull et Charles Sull, « With Goals, FAST Beats SMART », MIT Sloan Management Review, 5 juin 2018 (sloanreview.mit.edu). Benjamin Laker, chronique « From Vision to Reality: How OKRs Are Reshaping Team Goals in 2024 », MIT Sloan Management Review, 25 janvier 2024. Jan Wulff, Paul Sörgel, Nina Kataeva, « Unleashing the Power of OKRs », BCG, 9 avril 2024 (bcg.com). Deloitte, 2025 Global Human Capital Trends, article du 23 mars 2025 (deloitte.com). Dares, Analyses n° 003, « Pilotage du travail et risques psychosociaux », janvier 2015, enquête Sumer 2010 (dares.travail-emploi.gouv.fr). Mercer, enquête 2013, citée par Sull et Sull. Code du travail, articles L. 1222-3 et L. 2312-38 (legifrance.gouv.fr). Les chiffres cités ont été relus dans les documents d’origine ou vérifiés par recoupement le 11 novembre 2026.
Cet article vous a intéressé ? Partagez-le sur LinkedIn.
Partager sur LinkedInTribune libre
Un point de vue de terrain à partager ?
Cercle RH publie des tribunes de professionnels RH, signées de leur nom. Gratuit, sur proposition d'un sujet.
Proposer une tribune